想知道一家公司值不值得長期研究,不能只看股價今天上漲還是下跌。股票基本面分析的核心,是從公司的營收、獲利、資產負債與現金流量,判斷企業是否真的在創造價值,以及目前股價是否已經反映過多期待。
一句話理解:
基本面分析是在研究「公司賺不賺錢、財務穩不穩、成長能不能延續,以及市場現在用多少價格買它」。
本文會先介紹三大財報,再整理 10 個常用指標,最後提供一套適合投資新手的分析順序。財報數字不應被當成自動買賣訊號,還要搭配產業特性、公司公告、同業比較與股價估值。
重要提醒:本文為投資教育與資料判讀教學,不構成任何股票買賣或投資建議。投資人仍應自行評估風險並承擔投資結果。
股票基本面分析主要看什麼?
可以把基本面拆成四個問題:
- 公司有沒有穩定的收入來源?
- 營收轉換成獲利的能力如何?
- 資產、負債與現金是否健康?
- 目前股價相對於公司的獲利與資產,是否過於昂貴?
這四個問題分別會用到損益表、資產負債表、現金流量表,以及各種獲利、成長、財務結構與估值指標。
三大財報的功能與閱讀順序
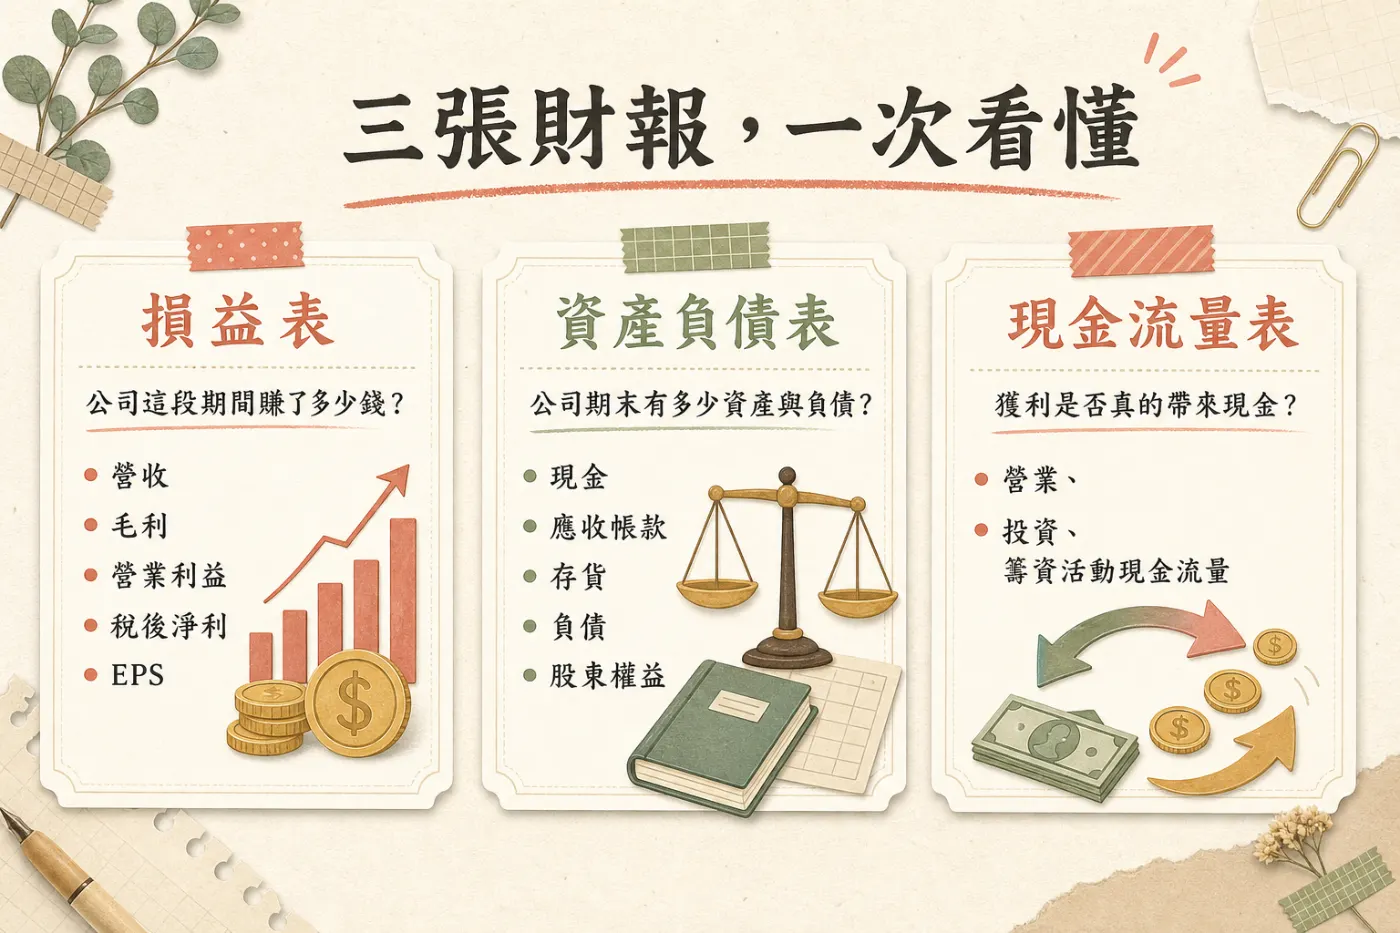
證交所投資人教育資料指出,財務報告包含資產負債表、綜合損益表、權益變動表、現金流量表及附註。投資人實務上常把損益表、資產負債表與現金流量表稱為三大財報,但閱讀時也不應忽略財報附註。
| 財報 | 主要回答的問題 | 常看的項目 |
|---|---|---|
| 損益表 | 公司這段期間賺了多少錢? | 營收、毛利、營業利益、稅後淨利、EPS |
| 資產負債表 | 公司期末有多少資產與負債? | 現金、應收帳款、存貨、負債、股東權益 |
| 現金流量表 | 獲利是否真的帶來現金? | 營業、投資、籌資活動現金流量 |
建議先看最近 5 至 12 季的趨勢,再看單季數字。單季獲利可能受到匯率、一次性處分、存貨評價或季節性影響,不能只用一個季度判斷公司好壞。
延伸閱讀:損益表怎麼看、資產負債表怎麼看、現金流量表怎麼看。
10 個重要基本面指標總表
| 指標 | 常見公式或概念 | 主要用途 | 不能單獨代表什麼 |
|---|---|---|---|
| EPS | 稅後淨利 ÷ 加權平均股數 | 看每股獲利 | 不等於合理股價 |
| 本益比 | 股價 ÷ 每股盈餘 | 看市場給予的獲利倍數 | 不同產業不能直接比 |
| ROE | 稅後淨利 ÷ 平均股東權益 | 看股東資本使用效率 | 高 ROE 可能來自高槓桿 |
| 毛利率 | 毛利 ÷ 營收 | 看產品或服務的初步獲利空間 | 高毛利不代表淨利高 |
| 營業利益率 | 營業利益 ÷ 營收 | 看本業經營效率 | 不能忽略業外損益 |
| 稅後淨利率 | 稅後淨利 ÷ 營收 | 看最後留下的獲利 | 可能受一次性收益影響 |
| 營收年增率 | 本期營收相對去年同期成長幅度 | 看收入成長速度 | 營收成長不代表獲利成長 |
| 股價淨值比 PB | 股價 ÷ 每股淨值 | 看股價相對帳面淨值 | 低 PB 不一定便宜 |
| 負債比率 | 負債總額 ÷ 資產總額 | 看資產由負債支應的程度 | 各產業合理區間不同 |
| 自由現金流 | 營業活動現金流量 − 資本支出 | 看企業扣除必要投資後的現金餘裕 | 負值可能是擴產,不必然是壞事 |
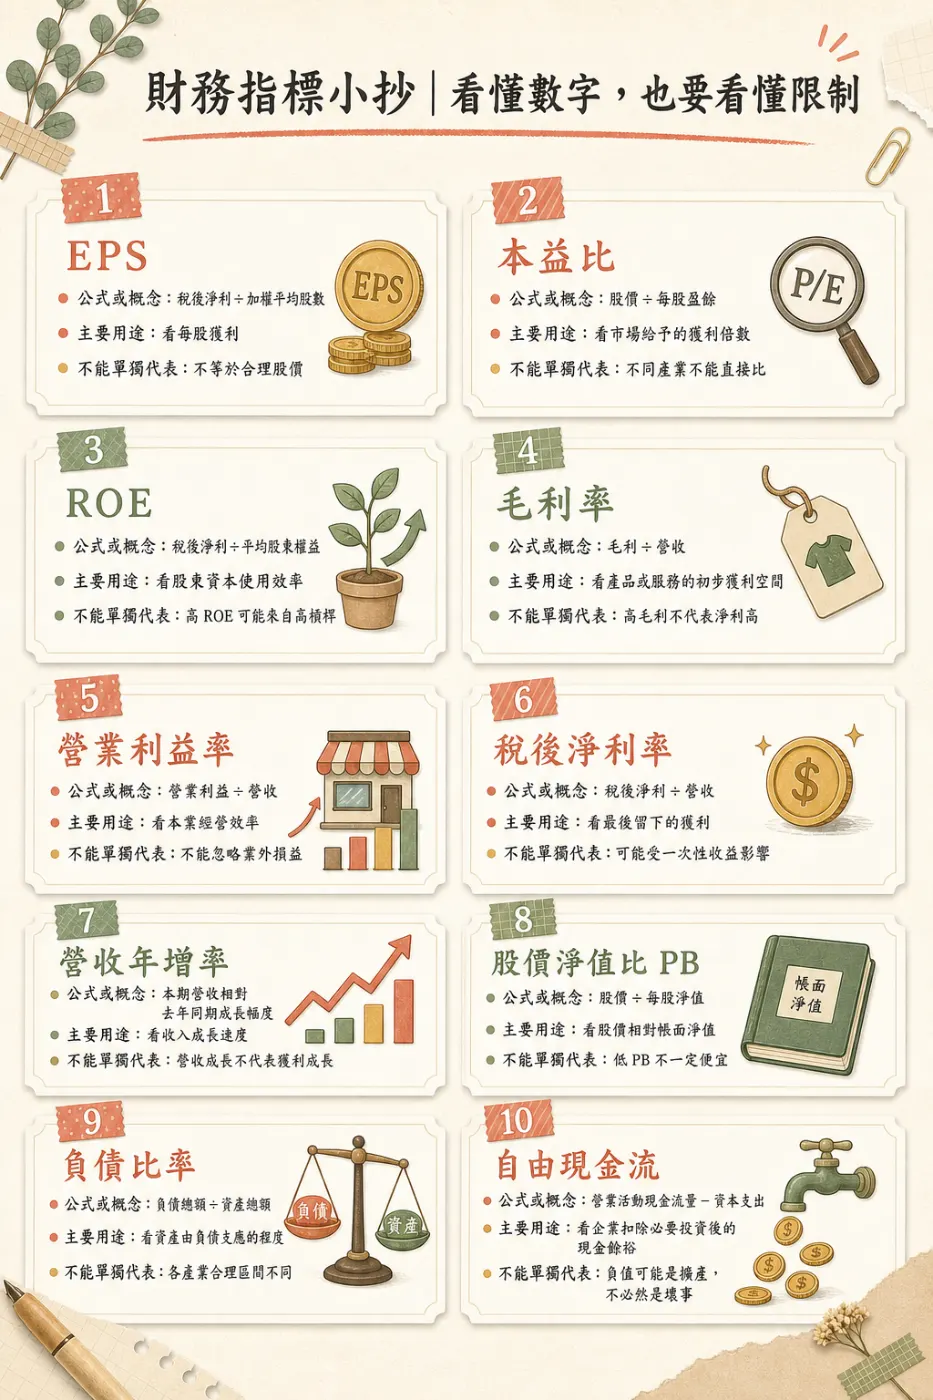
以上數據可以在公開資訊觀測站查詢,或使用證交所的財務比較 E 點通進行同業與歷年趨勢比較。公式可能因資料口徑、平均值、金融業特性與公司揭露方式而有差異,實際使用前要確認定義。
10 個指標應該怎麼搭配?
第一層:先看營收與獲利趨勢
先觀察營收年增率、毛利率、營業利益率、稅後淨利率與 EPS。若營收成長但毛利率和營業利益率持續下滑,可能代表公司用降價換取收入,或成本上升速度高於售價。
第二層:再看獲利品質與資本效率
ROE 可以用來觀察股東投入資本的使用效率,但要搭配負債比率與現金流量。若 ROE 上升主要是因為負債增加,而營業現金流沒有同步改善,就要進一步查明原因。
第三層:確認財務安全邊際
檢查現金、負債、流動性、應收帳款、存貨與自由現金流。公司即使帳面獲利,也可能因為客戶延遲付款、存貨堆積或大量資本支出而出現現金壓力。
第四層:最後才看估值
本益比與股價淨值比是在比較價格與基本面的工具,不是越低越好。估值要與公司的成長率、獲利品質、產業週期、同業區間及自身歷史區間一起比較。
10 個重要指標延伸閱讀
完成三大財報的初步檢查後,可以依照研究問題深入閱讀:
- 獲利: EPS 怎麼看、毛利率、營業利益率、淨利率怎麼看。
- 成長: 營收年增率怎麼看。
- 經營效率: ROE 怎麼看。
- 財務安全: 負債比率與流動比率怎麼看、自由現金流怎麼看。
- 估值: 本益比怎麼算、股價淨值比 PB 怎麼看。
這些文章可搭配三大財報閱讀:損益表怎麼看適合先理解收入與獲利,資產負債表怎麼看用來檢查資產與負債,現金流量表怎麼看則用來驗證獲利是否轉成現金。
一套可執行的基本面分析流程
- 先確認公司主要產品、客戶與產業週期。
- 看 5 至 12 季營收、毛利率、營業利益率與 EPS 趨勢。
- 對照資產負債表,檢查現金、應收帳款、存貨與負債變化。
- 查看營業活動現金流量是否大致支持損益表的獲利。
- 計算或查詢 ROE、負債比率、自由現金流等指標。
- 與同業及公司自身歷史區間比較,而不是只看單一絕對數字。
- 最後檢查本益比、股價淨值比與市場預期是否過高。
- 閱讀重大訊息、財報附註、法說會資料與會計師意見。
假設案例:營收成長但不一定值得追價
假設甲公司今年營收年增 25%,但毛利率由 30% 降至 23%,營業利益率由 12% 降至 7%,營業現金流也低於稅後淨利。這表示收入雖然增加,公司的產品組合、成本控制或收款狀況可能變差。
若市場同時已經把本益比推到歷史高檔,投資人就不應只因「營收成長」而忽略獲利品質與估值風險。相反地,如果營收成長、利潤率、營業現金流與 ROE 同步改善,再研究估值是否合理,分析會更完整。
基本面分析最常見的錯誤
- 只看單季 EPS,不看年增、季增與一次性損益。
- 把營收成長直接等同於公司變好。
- 只看 ROE,卻忽略負債比率與現金流。
- 把低本益比或低 PB 直接當成股價便宜。
- 不同產業直接用同一個指標標準比較。
- 只看財務比率,不閱讀財報附註與重大訊息。
- 用歷史財報推論未來,卻沒有檢查產業與公司策略是否改變。
股票基本面資料去哪裡查?
- 公開資訊觀測站:財務報表查詢:查詢公司財務報告、損益表、資產負債表與現金流量表。
- 公開資訊觀測站:財務比較 E 點通:比較三大財報趨勢、獲利能力、財務結構、成長能力與現金流量。
- 證交所投資人知識網:如何看懂財務報表:了解財報主要功能與附註的重要性。
- 臺灣證券交易所 IFRSs 重要名詞:確認財務報告與財務報表的名詞定義。
常見問題 FAQ
股票基本面分析要先看哪一張財報?
可以先看損益表掌握營收與獲利,再用資產負債表檢查財務結構,最後用現金流量表確認獲利是否帶來現金。三者要互相驗證。
EPS 越高,股票就越值得買嗎?
不一定。EPS 還要看成長趨勢、獲利是否來自本業、股本是否變動,以及目前股價對應的本益比。
基本面分析適合短線交易嗎?
財報通常是季度或年度資料,較適合用於中長期研究。短線股價仍可能受到消息、資金、技術面與市場情緒影響。
財報很好但股價下跌,代表基本面分析失效嗎?
不一定。股價可能提前反映利多、受到整體市場風險影響,或市場預期高於實際財報。基本面分析是評估企業與估值的工具,不是短期價格預測工具。
本文為投資教育內容,不構成股票買賣建議。延伸閱讀:股票籌碼面怎麼看。